

Bij het zoeken naar een huurauto voor je vakantie vergelijken veel reizigers vooral de prijs. Begrijpelijk, want de verschillen tussen aanbieders kunnen groot zijn. Toch zegt een laag dagtarief niet alles. Minstens zo belangrijk is de vraag wat er precies verzekerd is wanneer je schade rijdt, met pech langs de weg staat of te maken krijgt met diefstal.
De termen op boekingssites maken het er niet eenvoudiger op. CDW, diefstaldekking, eigen risico, borgteruggave en all-inclusive klinken geruststellend. Ze betekenen echter niet automatisch dat iedere vorm van schade is gedekt. Schade aan banden, ruiten, de onderzijde of het dak van de auto valt bijvoorbeeld regelmatig buiten de standaardverzekering. Ook kunnen er beperkingen gelden voor rijden op onverharde wegen, het gebruik van een tweede bestuurder of schade die ontstaat doordat je niet aan de huurvoorwaarden voldoet.
Juist wanneer er iets gebeurt, blijken de details belangrijk. Een kleine beschadiging op een parkeerplaats kan al tot een forse rekening leiden wanneer het eigen risico hoog is of wanneer een bepaalde schadepost is uitgesloten. Kijk daarom vóór het boeken niet alleen naar de huurprijs. Controleer ook de dekking, de uitzonderingen en de voorwaarden rond borg en schadeafhandeling.
De basisverzekering (WA)
Bij vrijwel iedere huurauto is een basisverzekering inbegrepen. Deze verzekering is vergelijkbaar met de Nederlandse WA-verzekering. Schade die je met de huurauto aan anderen toebrengt, valt in principe onder de dekking. Denk aan schade aan een andere auto, een paaltje, een gevel of letsel bij andere weggebruikers.
De WA-verzekering vergoedt normaal gesproken geen schade aan de huurauto zelf. Rijd je tegen een muur, beschadig je de bumper bij het parkeren of ontstaat er schade door een onbekende op een parkeerplaats, dan ben je zonder aanvullende dekking vaak zelf verantwoordelijk voor de kosten. Ook diefstal van de huurauto valt meestal niet onder alleen de basisverzekering.
Controleer bij een huurauto in het buitenland altijd of de aansprakelijkheidsdekking in de prijs is opgenomen. Vooral buiten Europa kan de maximale dekking verschillen. In landen zoals de Verenigde Staten en Canada wordt soms een aanvullende aansprakelijkheidsverzekering aangeboden.
Diefstalverzekering (TP)
Naast de verplichte WA-verzekering is bij veel huurauto’s ook een diefstalverzekering inbegrepen. Deze wordt vaak aangeduid als TP, wat staat voor Theft Protection. De verzekering beperkt je financiële aansprakelijkheid wanneer de huurauto wordt gestolen of wanneer er sprake is van een poging tot diefstal.
Ook hierbij geldt meestal een eigen risico. Wordt de auto gestolen, dan betaal je mogelijk zelf een deel van de schade. Pas het bedrag daarboven valt onder de verzekering. Sommige verhuurders bieden de mogelijkheid om dit eigen risico te verlagen of volledig af te kopen.
Let goed op de voorwaarden. De verhuurder kan een schadeclaim afwijzen wanneer je nalatig bent geweest. Denk aan het achterlaten van de sleutel in de auto, verlies van de sleutel of het niet goed afsluiten van de auto. Persoonlijke bezittingen die uit de huurauto worden gestolen vallen vrijwel nooit onder de diefstalverzekering van de auto.
All-risk verzekering: CDW en LDW
Bij huurauto’s kom je regelmatig de termen Collision Damage Waiver (CDW) en Loss Damage Waiver (LDW) tegen. Deze worden op boekingssites soms aangeduid als all-risk verzekering. Die omschrijving is misleidend. Het gaat meestal niet om een verzekering die alle schade vergoedt, maar om een regeling die jouw financiële aansprakelijkheid bij schade aan de huurauto beperkt.
Vrijwel altijd blijft er een eigen risico over. Dat bedrag kan enkele honderden euro’s bedragen, maar bij sommige auto’s en verhuurders ook veel hoger uitvallen. De hoogte staat meestal in de huurvoorwaarden of op de voucher.
Daarnaast sluit een standaard CDW of LDW vaak bepaalde schade uit. Banden, ruiten, spiegels, het dak, de onderzijde en het interieur horen geregeld niet bij de standaarddekking. Ook schade door verkeerd tanken, verlies van sleutels, rijden op onverharde wegen of verkeerd gebruik van de auto valt vaak buiten de verzekering.
Laat je daarom niet alleen leiden door termen als all-risk, volledig verzekerd of uitgebreide dekking. Controleer welke schade echt is meeverzekerd en welke uitzonderingen gelden.
Het eigen risico
Het eigen risico is het bedrag dat je bij schade of diefstal zelf moet betalen. Heb je bijvoorbeeld een eigen risico van 1.200 euro en bedraagt de schade 800 euro, dan betaal je die schade volledig zelf. Is de schade 2.000 euro, dan betaal je meestal de eerste 1.200 euro. De rest valt dan onder de schadeverzekering.
De verhuurder reserveert dit bedrag vaak op de creditcard van de hoofdbestuurder. Dat is geen daadwerkelijke afschrijving, maar wel een tijdelijke blokkade van een deel van je bestedingsruimte. Bij schade kan de verhuurder de kosten vervolgens verrekenen met deze borg of met je creditcard belasten.
Een laag huurtarief gaat regelmatig samen met een hoger eigen risico. Dat maakt een aanbieding op het eerste gezicht goedkoop, maar minder aantrekkelijk wanneer je zelf een groot bedrag moet betalen bij een kleine schade.
Eigen risico afkopen of laten terugbetalen?
Er zijn grofweg drie manieren om het eigen risico te beperken.
De eerste mogelijkheid is afkoop bij de lokale verhuurder. Je sluit dan aan de balie een extra dekking af. Bij schade hoef je meestal geen eigen risico te betalen of slechts een beperkt bedrag. Het voordeel is dat je direct minder financieel risico loopt. Het nadeel is dat deze optie aan de balie vaak relatief duur is.
Een tweede mogelijkheid is een pakket via een tussenpersoon. Sommige aanbieders presenteren dit als all-inclusive. Het eigen risico kan dan zijn afgedekt, maar controleer goed hoe de schadeafhandeling werkt. Bij sommige formules schiet je de schade eerst zelf voor. Daarna vraag je het bedrag terug bij de tussenpartij.
Een derde optie is een aparte eigenrisicoverzekering. Die kan interessant zijn wanneer je meerdere keren per jaar een auto huurt. Ook hierbij geldt vaak dat de verhuurder de schade eerst bij jou in rekening brengt. Daarna dien je zelf een claim in bij de verzekeraar.
Een verzekering die het eigen risico terugbetaalt is dus niet hetzelfde als een verzekering waarbij je niets hoeft voor te schieten. Dat verschil is belangrijk wanneer je creditcardlimiet beperkt is.
Eigen risico bij schade aan anderen
Bij schade aan een andere auto, persoon of eigendom van een ander speelt de WA-verzekering een rol. Deze dekking is normaal gesproken onderdeel van de huurprijs. Via Sunny Cars is daarnaast een extra WA-verzekering inbegrepen met een dekking van minimaal 10 miljoen euro.
Dat betekent niet automatisch dat iedere situatie volledig zonder financiële gevolgen blijft. De lokale verhuurder bepaalt welke WA-dekking geldt en of daarbij een eigen risico van toepassing is. Ook kunnen schadeclaims worden afgewezen wanneer je de huurvoorwaarden hebt overtreden. Denk aan rijden onder invloed, gebruik door een niet-geregistreerde bestuurder of rijden buiten het toegestane gebied.
De bekende terugbetaling van het eigen risico door Sunny Cars heeft vooral betrekking op schade aan of diefstal van de huurauto. Bij schade aan een tegenpartij is het daarom verstandig om vooraf de specifieke huurvoorwaarden te controleren. Daarin staat welke aansprakelijkheidsdekking lokaal geldt en of er een eigen risico van toepassing is.
Ruiten, banden, bodem en dak
Juist de schade die tijdens een vakantie makkelijk ontstaat, valt opvallend vaak buiten de standaarddekking. Een sterretje in de voorruit, een lekke band door een scherpe steen of schade aan de onderzijde op een slechte weg kan daardoor volledig voor eigen rekening komen.
Controleer daarom of ruiten, banden, dak en onderzijde expliciet zijn opgenomen in de dekking. Bij sommige aanbieders is dat standaard geregeld. Andere verhuurders bieden hiervoor een extra verzekering aan.
Ook schade aan spiegels, wieldeksels en het interieur verdient aandacht. Lees niet alleen de korte samenvatting bij het boekingsproces, maar ook de volledige voorwaarden van de verhuurder.
Borg en creditcard
Voor bijna iedere huurauto heb je een creditcard nodig op naam van de hoofdbestuurder. De verhuurder blokkeert daarop een bedrag als borg. De hoogte hangt af van het eigen risico, de waarde van de auto en de gekozen verzekering.
De borg kan hoger uitvallen dan je verwacht. Soms reserveert de verhuurder niet alleen het volledige eigen risico, maar ook een bedrag voor brandstof, eventuele boetes of extra kosten. Zorg daarom dat je voldoende kredietruimte op je creditcard hebt.
Een debitcard wordt niet overal geaccepteerd. Ook een creditcard op naam van je partner kan worden geweigerd wanneer jij als hoofdbestuurder op het huurcontract staat. Controleer dit vóór vertrek, want aan de balie kan het ontbreken van een geschikte creditcard ertoe leiden dat je de auto niet meekrijgt.
Persoonlijke ongevallenverzekering (PAI)
Aan de verhuurbalie krijg je soms een persoonlijke ongevallenverzekering aangeboden. Deze verzekering wordt meestal aangeduid als PAI, wat staat voor Personal Accident Insurance. De dekking is bedoeld voor letselschade van bestuurder en inzittenden na een ongeval.
Zo’n aanvullende verzekering is niet altijd nodig. Medische kosten kunnen al via je zorgverzekering, reisverzekering of een andere polis gedekt zijn. Controleer wel vooraf wat jouw bestaande verzekeringen vergoeden en of daar beperkingen gelden in het vakantieland.
Neem niet automatisch aan dat een reisverzekering schade aan de huurauto zelf dekt. Dat is meestal niet het geval. Een reisverzekering kan hooguit aanvullende dekking bieden voor bijvoorbeeld bagage, medische kosten of sommige kosten na een ongeval.
Extra bestuurders
Niet iedereen mag zomaar in de huurauto rijden. Een tweede bestuurder moet meestal vooraf op het huurcontract worden gezet. Daarvoor rekent de verhuurder soms een toeslag.
Laat je iemand rijden die niet als bestuurder is geregistreerd, dan kan de verzekering geheel of gedeeltelijk vervallen. Dat risico is het niet waard. Meld daarom iedere bestuurder vooraf aan en controleer of er leeftijdsgrenzen of extra voorwaarden gelden.
Rijden in andere landen en op onverharde wegen
Een huurauto mag niet altijd zonder toestemming de grens over. Sommige verhuurders staan dit toe binnen bepaalde landen, maar rekenen daarvoor extra kosten of stellen aanvullende voorwaarden. Andere verhuurders verbieden grensoverschrijdend rijden volledig.
Ook het rijden op onverharde wegen kan tot problemen leiden. Vooral op eilanden, in berggebieden en in landen met veel gravelwegen is dat een belangrijk aandachtspunt. Schade aan banden, onderzijde of ophanging valt vaak buiten de dekking wanneer je op een weg rijdt die volgens de huurvoorwaarden niet is toegestaan.
Bekijk vooraf welke landen en wegen zijn toegestaan. Doe dat ook wanneer je denkt slechts een korte rit over de grens te maken.
Wat is meestal niet verzekerd?
De exacte uitzonderingen verschillen per verhuurder. Toch komen een aantal situaties vaak terug in de kleine lettertjes:
- schade door rijden onder invloed van alcohol, drugs of medicijnen die de rijvaardigheid beïnvloeden;
- schade door roekeloos, onjuist of verboden gebruik van de auto;
- schade door een niet-geregistreerde bestuurder;
- verlies of beschadiging van sleutels;
- verkeerd tanken;
- schade aan persoonlijke bezittingen;
- verkeersboetes, tolboetes en administratiekosten;
- schade die niet tijdig bij de verhuurder of politie wordt gemeld;
- gebruik van de huurauto buiten het toegestane gebied.
Neem bij twijfel contact op met de verhuurder of tussenpersoon. Een schriftelijke bevestiging is meer waard dan een mondelinge toezegging aan de balie.
Wat doe je bij schade of diefstal?
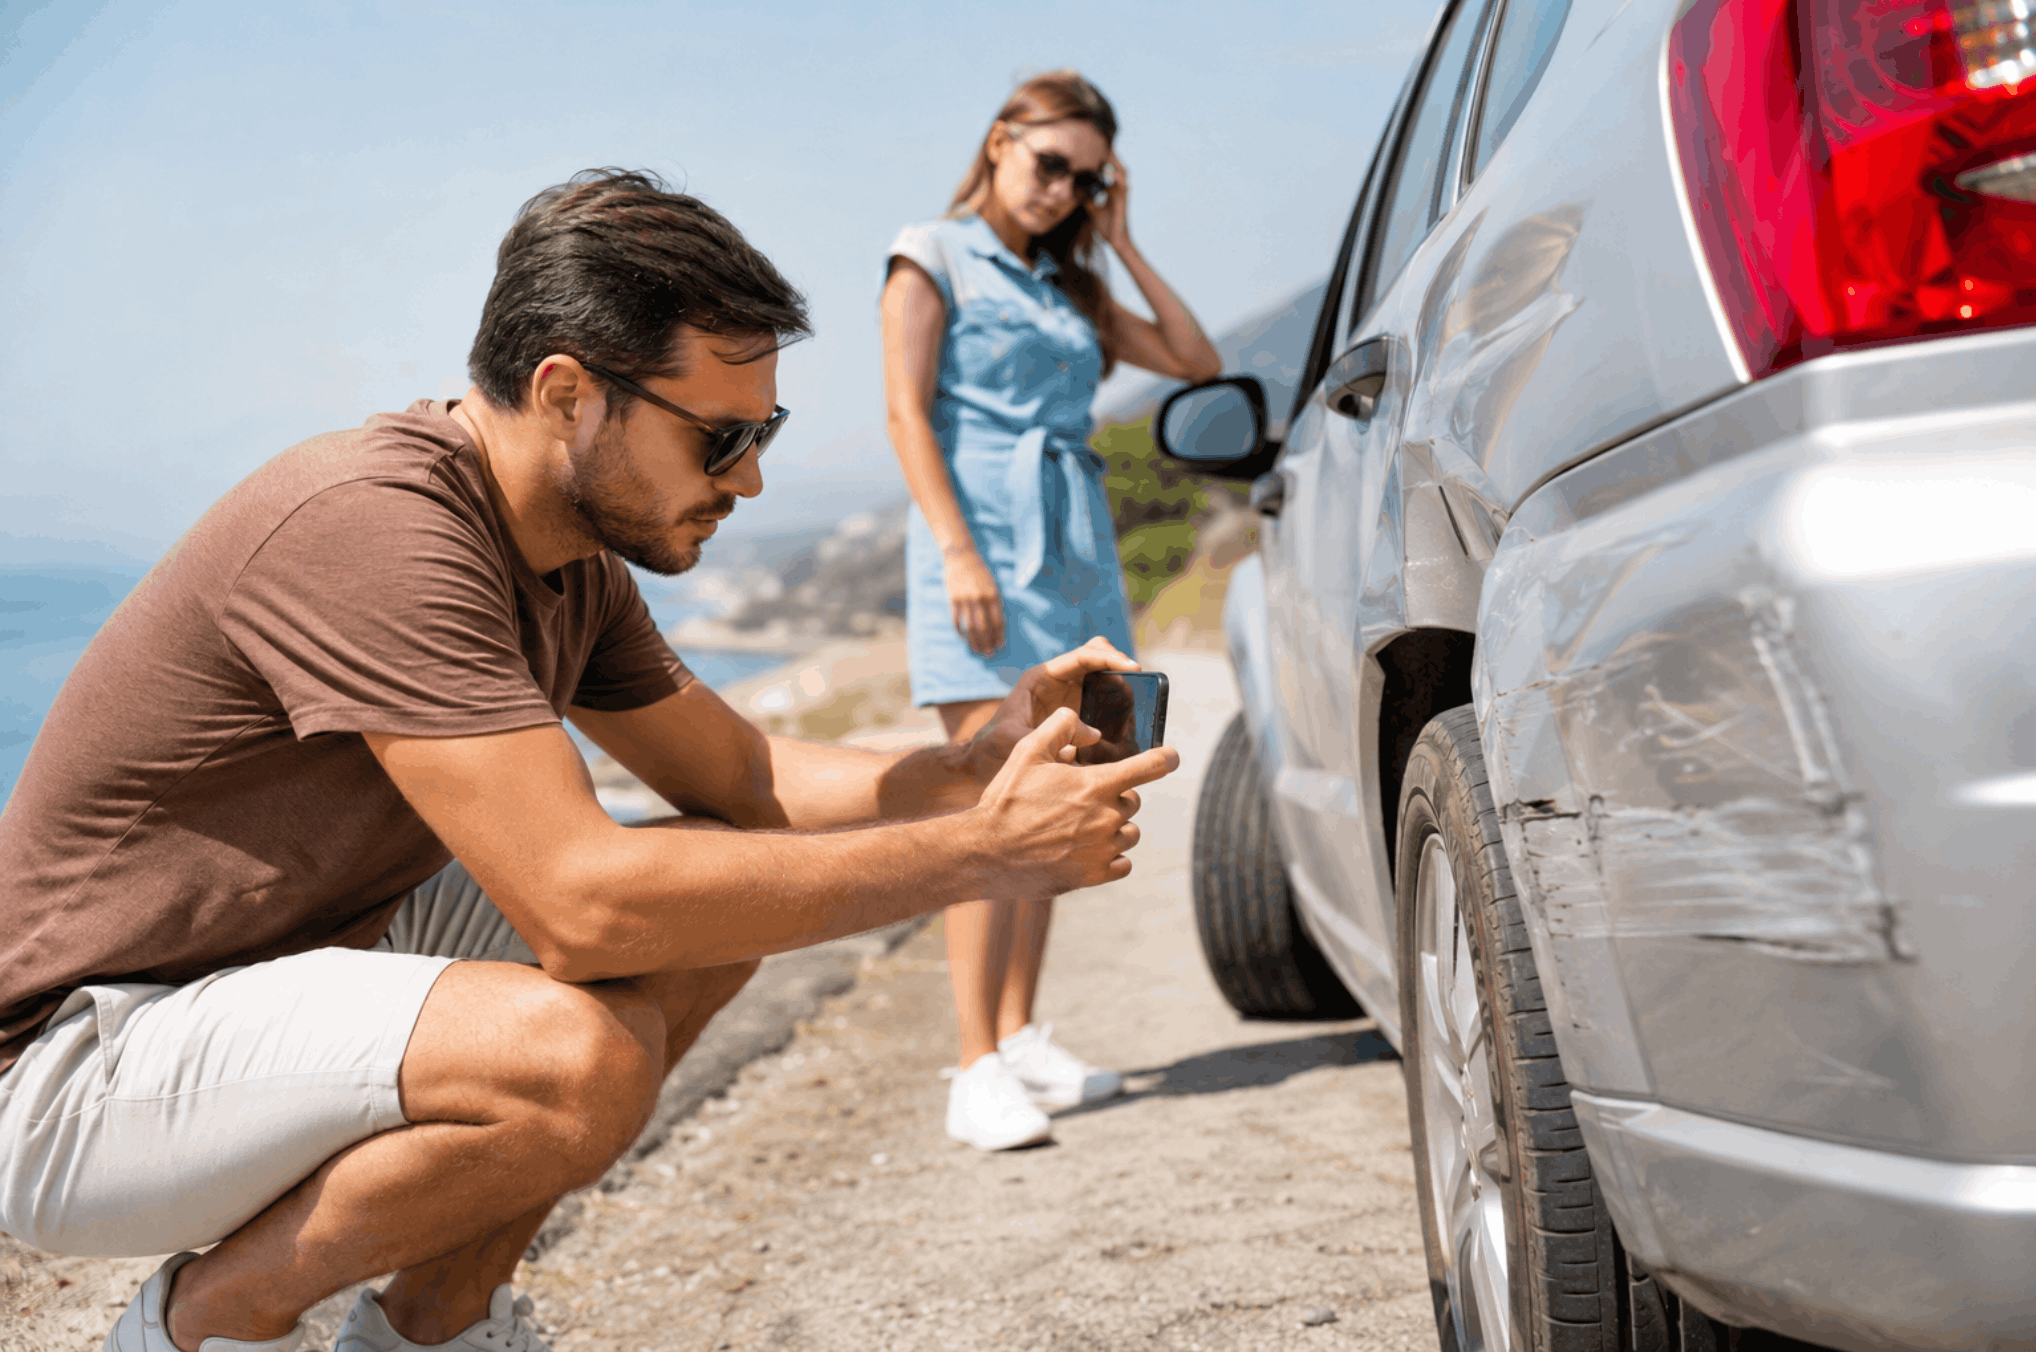
Krijg je schade tijdens de huurperiode, dan is snel en zorgvuldig handelen belangrijk. Maak direct foto’s van de situatie, de schade en de omgeving. Noteer ook kentekens en contactgegevens van betrokkenen of getuigen.
Meld de schade zo snel mogelijk bij de verhuurder. Bij diefstal, een ongeval met een andere partij of vandalisme is een politierapport vaak verplicht. Vraag om een kopie of een registratienummer. Zonder dat bewijs kan een verzekeraar een claim soms afwijzen.
Vul bij het ophalen en terugbrengen van de auto altijd een schadeformulier in. Bewaar daarnaast alle documenten, e-mails, betalingsbewijzen en eventuele reparatienota’s. Heb je een externe eigenrisicoverzekering afgesloten, dan zijn deze papieren nodig om je geld terug te vragen.
Controleer de auto vóór je wegrijdt
Voorkomen is beter dan achteraf discussiëren over schade. Neem daarom bij het ophalen van de huurauto een paar minuten extra voor een goede controle.
- Maak foto’s en een korte video van de hele auto.
- Let op krassen, deuken, velgen, ruiten, spiegels en banden.
- Controleer of alle bestaande schade op het huurcontract staat.
- Kijk naar het brandstofniveau en leg dit vast.
- Vraag welk telefoonnummer je bij schade of pech moet bellen.
- Controleer of je weet welk type brandstof de auto nodig heeft.
- Vraag naar lokale regels over tolwegen, parkeren en boetes.
Een huurauto met een goede dekking hoeft niet de goedkoopste aanbieding te zijn. Wel weet je dan vooraf beter welk risico je loopt en voorkom je dat een kleine schade je vakantie onnodig duur maakt.